Представим покупателя, у которого открыты три расчёта по одной квартире. В первом крупно показана скидка. Во втором привлекает первый взнос. В третьем указан ежемесячный платёж. Человек пытается выбрать, но сравнивает разные части покупки. Чтобы разобраться, ему придётся заново собрать цену, сроки и обязательства из трёх сообщений.
Для маркетолога и руководителя продаж здесь есть практическая задача. Подготовить предложение так, чтобы покупатель мог поставить варианты рядом и понять, какие деньги понадобятся сейчас, какие позже и что ещё требует подтверждения. Такой материал полезно проверить до активного продвижения нового канала.
Я Андрей Корнеев, основатель и разработчик «Новостройки-Сравни», работаю в недвижимости с 2005 года. Сейчас мы продолжаем подключать застройщиков. В этом обзоре предлагаю единый способ объяснения программ покупки и рабочий пример для команды. Все суммы ниже придуманы для разбора, они не относятся к реальным объектам, банкам или предложениям платформы.
Сначала зафиксировать квартиру и версию условий
Сравнение начинается с одного объекта. Если в расчёте с рассрочкой находится квартира на другом этаже или без отделки, различия в цене уже нельзя объяснять только способом оплаты. В начале материала я бы указал идентификатор квартиры, корпус, площадь, состав отделки и дату подтверждения условий.
Затем каждой программе нужен собственный набор параметров. Скидка за быструю полную оплату может не сочетаться с рассрочкой. У ипотечной программы может быть другая цена объекта. Поэтому цену из одного расчёта и первый взнос из другого нельзя соединять в новое предложение без подтверждения ответственного.
Полезная проверка для маркетинга: открыть рекламный материал и посмотреть, сможет ли сотрудник найти именно ту программу, к которой относится крупная цифра. Если в объявлении написано «от», в рабочем материале должны быть понятны исходные условия этого примера. Менеджеру важно видеть, применим ли он к выбранной квартире и запросу человека.
Три слоя, которые стоит показывать отдельно
Первый слой — цена самой квартиры в выбранной программе. Рядом можно указать базу сравнения скидки: от какой суммы она рассчитана, к какому объекту относится и какие условия нужно выполнить. Процент скидки без такой базы мало помогает сопоставить два расчёта.
Второй слой — движение денег. Сколько собственных средств потребуется при покупке, какие платежи последуют, в какие даты и останется ли крупная сумма к концу периода. Здесь полезен полный график, в котором виден последний платёж. Одинаковый первый взнос ещё не означает одинаковую будущую нагрузку.
Третий слой — дополнительные условия и расходы. Для каждого варианта нужно назвать источник расчёта, срок его действия, условия получения и то, что пока не подтверждено. Банковское решение, расчёт застройщика и предварительная прикидка менеджера должны различаться уже по подписи документа.
Эти слои можно разместить на одном листе. Подробные документы прилагаются к нему, а читатель сначала видит, что именно сравнивает. Такая последовательность не заменяет договор и индивидуальный банковский расчёт; она помогает подготовить предметный разговор о них.
Условный пример: одна квартира, три способа оплаты
Возьмём вымышленную квартиру У-17. Для простоты считаем, что объект и отделка во всех трёх вариантах одинаковы. Команда подготовила следующие учебные условия.
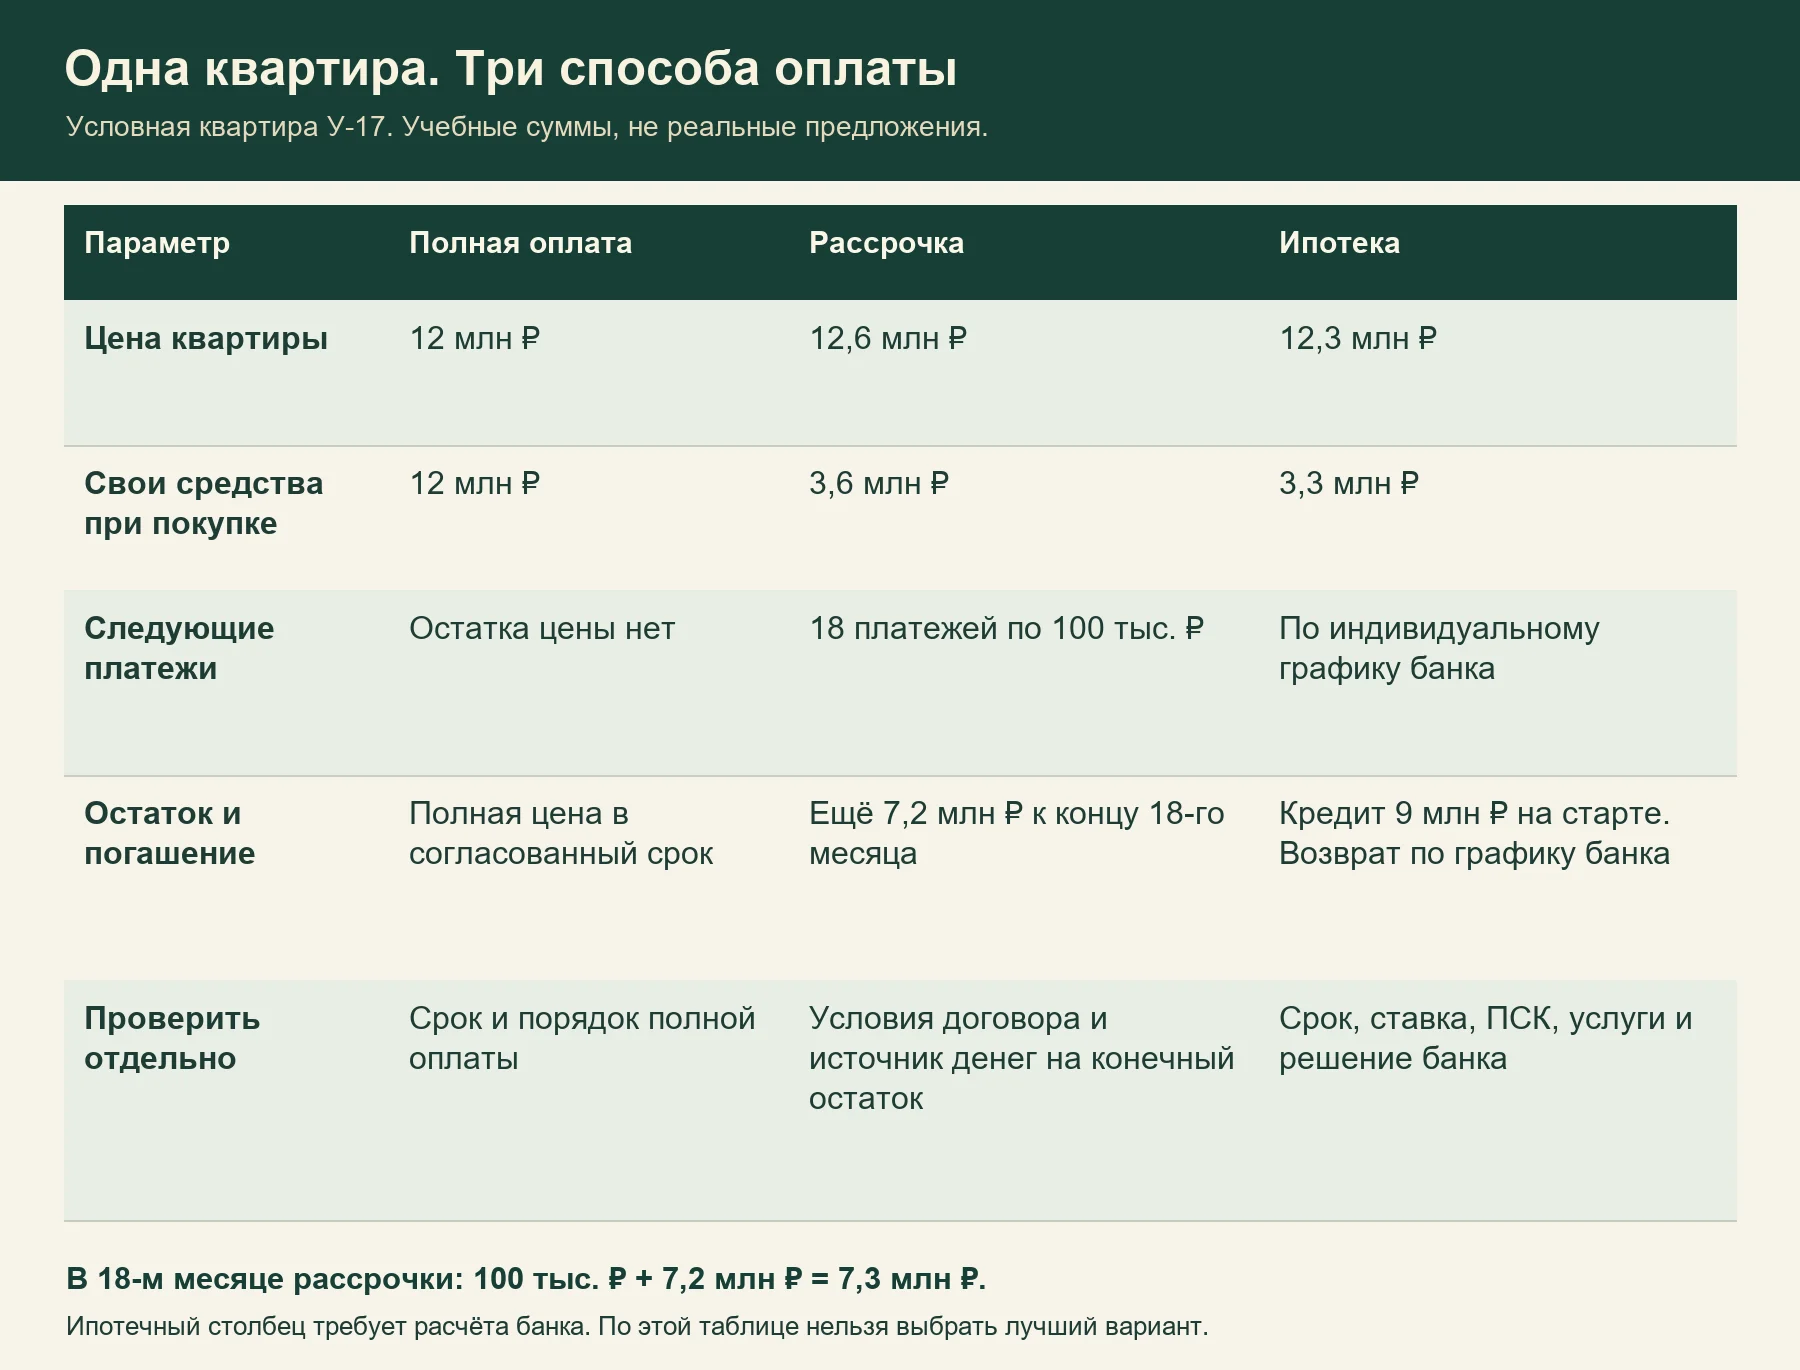
- Полная оплата: цена квартиры 12 млн ₽; собственные средства 12 млн ₽; остатка цены нет. Срок и порядок оплаты подтверждаются отдельно.
- Рассрочка: цена 12,6 млн ₽; свои средства 3,6 млн ₽; 18 платежей по 100 тыс. ₽; дополнительно 7,2 млн ₽ к концу 18-го месяца. В последний месяц всего 7,3 млн ₽.
- Ипотека: цена 12,3 млн ₽; свои средства 3,3 млн ₽; кредит 9 млн ₽ на старте. Срок, ставка, ПСК, платежи и услуги — по индивидуальному расчёту и решению банка.
Таблица специально оставляет банковские поля открытыми. Придумывать за кредитора индивидуальную ставку и ПСК было бы неверно. Пока банк не дал расчёт по сопоставимым вводным, ипотечный столбец служит списком данных, которые нужно получить. Выбирать победителя по такой неполной таблице рано.
В рассрочке арифметика прозрачна: 3,6 млн ₽ + 18 × 100 тыс. ₽ + 7,2 млн ₽ = 12,6 млн ₽. Если в восемнадцатом месяце совпадают регулярный и завершающий платежи, к этой дате по учебной схеме нужны 7,3 млн ₽. Небольшой регулярный платёж не убирает крупный остаток.
В ипотечном столбце 3,3 млн ₽ собственных средств и 9 млн ₽ кредита дают цену квартиры 12,3 млн ₽. Дальнейший график содержит возврат долга и проценты. При подсчёте денежных расходов покупателя нельзя второй раз прибавить весь кредит к сумме банковских платежей: возврат основного долга уже находится внутри графика.
Для полной оплаты в этом примере нужна вся цена в согласованный срок. Её меньшая величина сама по себе ещё не отвечает на вопрос, подходит ли такой порядок покупателю. Человек может располагать нужной суммой позже или сохранять часть средств на ремонт. Разговор стоит продолжать с учётом его обстоятельств и документов по каждому варианту.
Что не потерять при объяснении рассрочки
Первый вопрос я бы адресовал последнему платежу. Если через полтора года нужно внести значительный остаток, в материале должны быть видны и сумма, и дата. Формулировка о небольшом платеже в начале периода оставляет этот вопрос открытым.
Отдельно стоит разобрать предполагаемый источник погашения остатка. Если покупатель рассчитывает продать другое жильё, это будущий план с неопределённым результатом. Если он рассчитывает взять ипотеку, потребуется решение банка на соответствующих условиях. Команда не должна представлять будущую выдачу кредита как уже состоявшийся факт.
Банк России в письме о рисках рассрочки от застройщика обращает внимание, в частности, на ситуацию последующего обращения покупателя за ипотекой для погашения задолженности. Поэтому обещание «потом перейдёте на ипотеку» я бы заменил разбором того, что уже подтверждено и что ещё предстоит получить. Информационное письмо Банка России.
В рабочем материале также нужны ссылка на действующие условия договора и контакт специалиста, которому можно передать вопросы об изменении графика, последствиях просрочки или прекращении договора. Общее объяснение менеджера должно опираться на документы конкретной программы.
Что сравнивать в ипотечном варианте
Для банковского расчёта я бы собрал единые исходные данные: одну квартиру, цену именно для этой программы, размер собственных средств и выбранный срок кредита. Если два предложения рассчитаны на разные сроки или суммы, различия стоит явно подписать.
Рядом со ставкой полезно показывать ПСК из индивидуального расчёта и пояснение о дополнительных услугах. Проект Банка России «Финансовая культура» объясняет, что при расчёте ПСК учитываются не только проценты, но и влияющие на условия кредита дополнительные услуги. Само значение не заменяет чтение графика и условий договора. Разбор ПСК на «Финансовой культуре».
Для практического разговора я бы попросил банк показать, какие услуги вошли в расчёт, какие расходы оплачиваются отдельно и как меняются условия при отказе от конкретной услуги. Эти сведения нужно брать из актуальных документов кредитора. Короткая реклама застройщика не даёт основания самостоятельно заполнять отсутствующие банковские параметры.
Сравнивая расходы, важно не складывать одни и те же суммы дважды. Например, если стоимость услуги уже находится в финансируемой сумме и банковском графике, её нельзя ещё раз прибавлять как отдельный денежный платёж без проверки. Покупателю полезно видеть, что включено в график, что оплачивается своими средствами и какие позиции пока ожидают уточнения.
Как показать скидку, сохранив смысл предложения
Скидку я бы связывал с окончательной ценой и порядком оплаты. Если она действует только при внесении всей суммы за установленное время, это существенная часть варианта. Её стоит показывать рядом с ценой, чтобы человек мог оценить применимость условия к своей ситуации.
При сравнении с ипотекой или рассрочкой полезно отдельно показать, какую цену квартиры получает покупатель в каждом способе оплаты. Дальше обсуждаются платежи и дополнительные расходы соответствующего способа. Слова «без переплаты» или «самый выгодный» требуют конкретного основания; на рабочем листе лучше раскрыть сам расчёт и его границы.
В учебном примере цена при полной оплате на 600 тысяч ₽ меньше цены в рассрочку. Это разница цен квартиры по двум условиям оплаты, а не универсальный показатель стоимости денег и не рекомендация конкретному покупателю. Для другого горизонта, состава расходов и личных обстоятельств понадобится отдельное сравнение.
Один порядок объяснения для маркетинга и продаж
Я бы собрал рабочий лист по одной квартире и дал его двум сотрудникам независимо друг от друга. Попросил бы объяснить человеку, сколько нужно внести сначала, какой платёж будет последним и где найти подтверждение условий. Разница в ответах покажет, какие поля или формулировки ещё требуют согласования.
В маркетинговой версии достаточно одного понятного примера с условиями его применимости и переходом к подробному материалу. В версии для менеджера должен быть весь набор данных по выбранной программе. У обеих версий нужны идентификатор, дата подтверждения и ответственный за уточнение. Порядок обновления таких материалов подробнее разобран в статье «Каталог обновился. Как не обсуждать с покупателем старые условия».
Предлагаемый рабочий список перед отправкой покупателю:
- Проверить, что во всех столбцах одна квартира и одинаковый состав отделки.
- Указать цену отдельно для каждого способа оплаты.
- Показать первый, регулярные и завершающий платежи, включая совпадающие даты.
- Отметить, какие сведения подтверждены застройщиком, какие банком, а какие ещё ожидаются.
- Приложить источник условий, дату актуальности и контакт для уточнения.
- Проверить арифметику и исключить повторный учёт расходов.
После отправки я бы договорился о конкретном следующем действии. Например, получить банковский расчёт на выбранный срок или уточнить возможность внесения конечного остатка в рассрочке. По такому разговору видно, какой вопрос остаётся у покупателя. При разборе обращений полезно фиксировать его отдельно от общего статуса «думает».
Оценивать этот подход стоит по фактической работе команды. Стало ли меньше повторных уточнений одного и того же параметра, на каком шаге понадобился новый расчёт, нашёл ли коллега нужный источник. Это вопросы для проверки, а не обещание заранее известного роста продаж.
Какую роль здесь может сыграть «Новостройки-Сравни»
Сейчас задача платформы на этом этапе — подключать застройщиков и знакомить команды с возможностью представить объекты и программы покупки. Для обсуждаемого в статье подхода особенно важно начать с исходных данных: к какой квартире относится предложение, какая программа выбрана и где подтверждены её условия.
Владельцем подтверждено, что фиды и программы ряда застройщиков уже переданы и настроены на сайте. Эту настройку мы не выдаём за автоматическое банковское одобрение, проверку платёжеспособности или синхронизацию каждого документа отдела продаж. Актуальность объяснения человеку остаётся рабочей задачей команды.
При знакомстве с платформой предлагаю начать с одного проекта и нескольких программ. Вместе определить состав данных, источник обновлений и ответственного за уточнение. Сопоставить, что сейчас есть в материалах компании и что покупателю нужно увидеть для осмысленного сравнения. Порядок подготовки команды описан в обзоре «Новый канал продаж готов. Готова ли команда застройщика к первым обращениям».
Если вы отвечаете за маркетинг или продажи застройщика, можно начать с анкеты знакомства с «Новостройки-Сравни». Для предметного обсуждения полезно выбрать один проект и действующие программы покупки. Вопросы можно направить на info@novostroykisravni.ru, рабочий телефон +7 916 706-22-87, связь Пн–Пт 10:00–18:00 МСК.
Автор: Андрей Корнеев, основатель и разработчик «Новостройки-Сравни», в недвижимости с 2005 года. Подготовлено 18 ноября 2026 года. Примеры учебные; перед сделкой нужны актуальные документы по выбранной квартире и индивидуальные условия кредитора.
Обсудим подключение вашего проекта
Представьте квартиры и условия покупки тем, кто ищет подходящий вариант.
Подключить застройщика →